Los 5 errores fiscales a evitar que cometen las pymes en el último periodo del año
El cierre de verano es siempre el periodo más difícil del año para los negocios. Pero no es como consecuencia de que haya más operaciones. Más bien al contrario; precisamente, hay menos y eso genera mucha fricción para cuadrar la contabilidad. Esa es una de las grandes dificultades para hacer frente a los próximos meses. La imagen se repite: se baja el ritmo de producción, los clientes no pagan y los proveedores no facturan a tiempo. El último trimestre es muy exigente, lo que puede ocasionar que se acumulen algunos obstáculos inesperados.
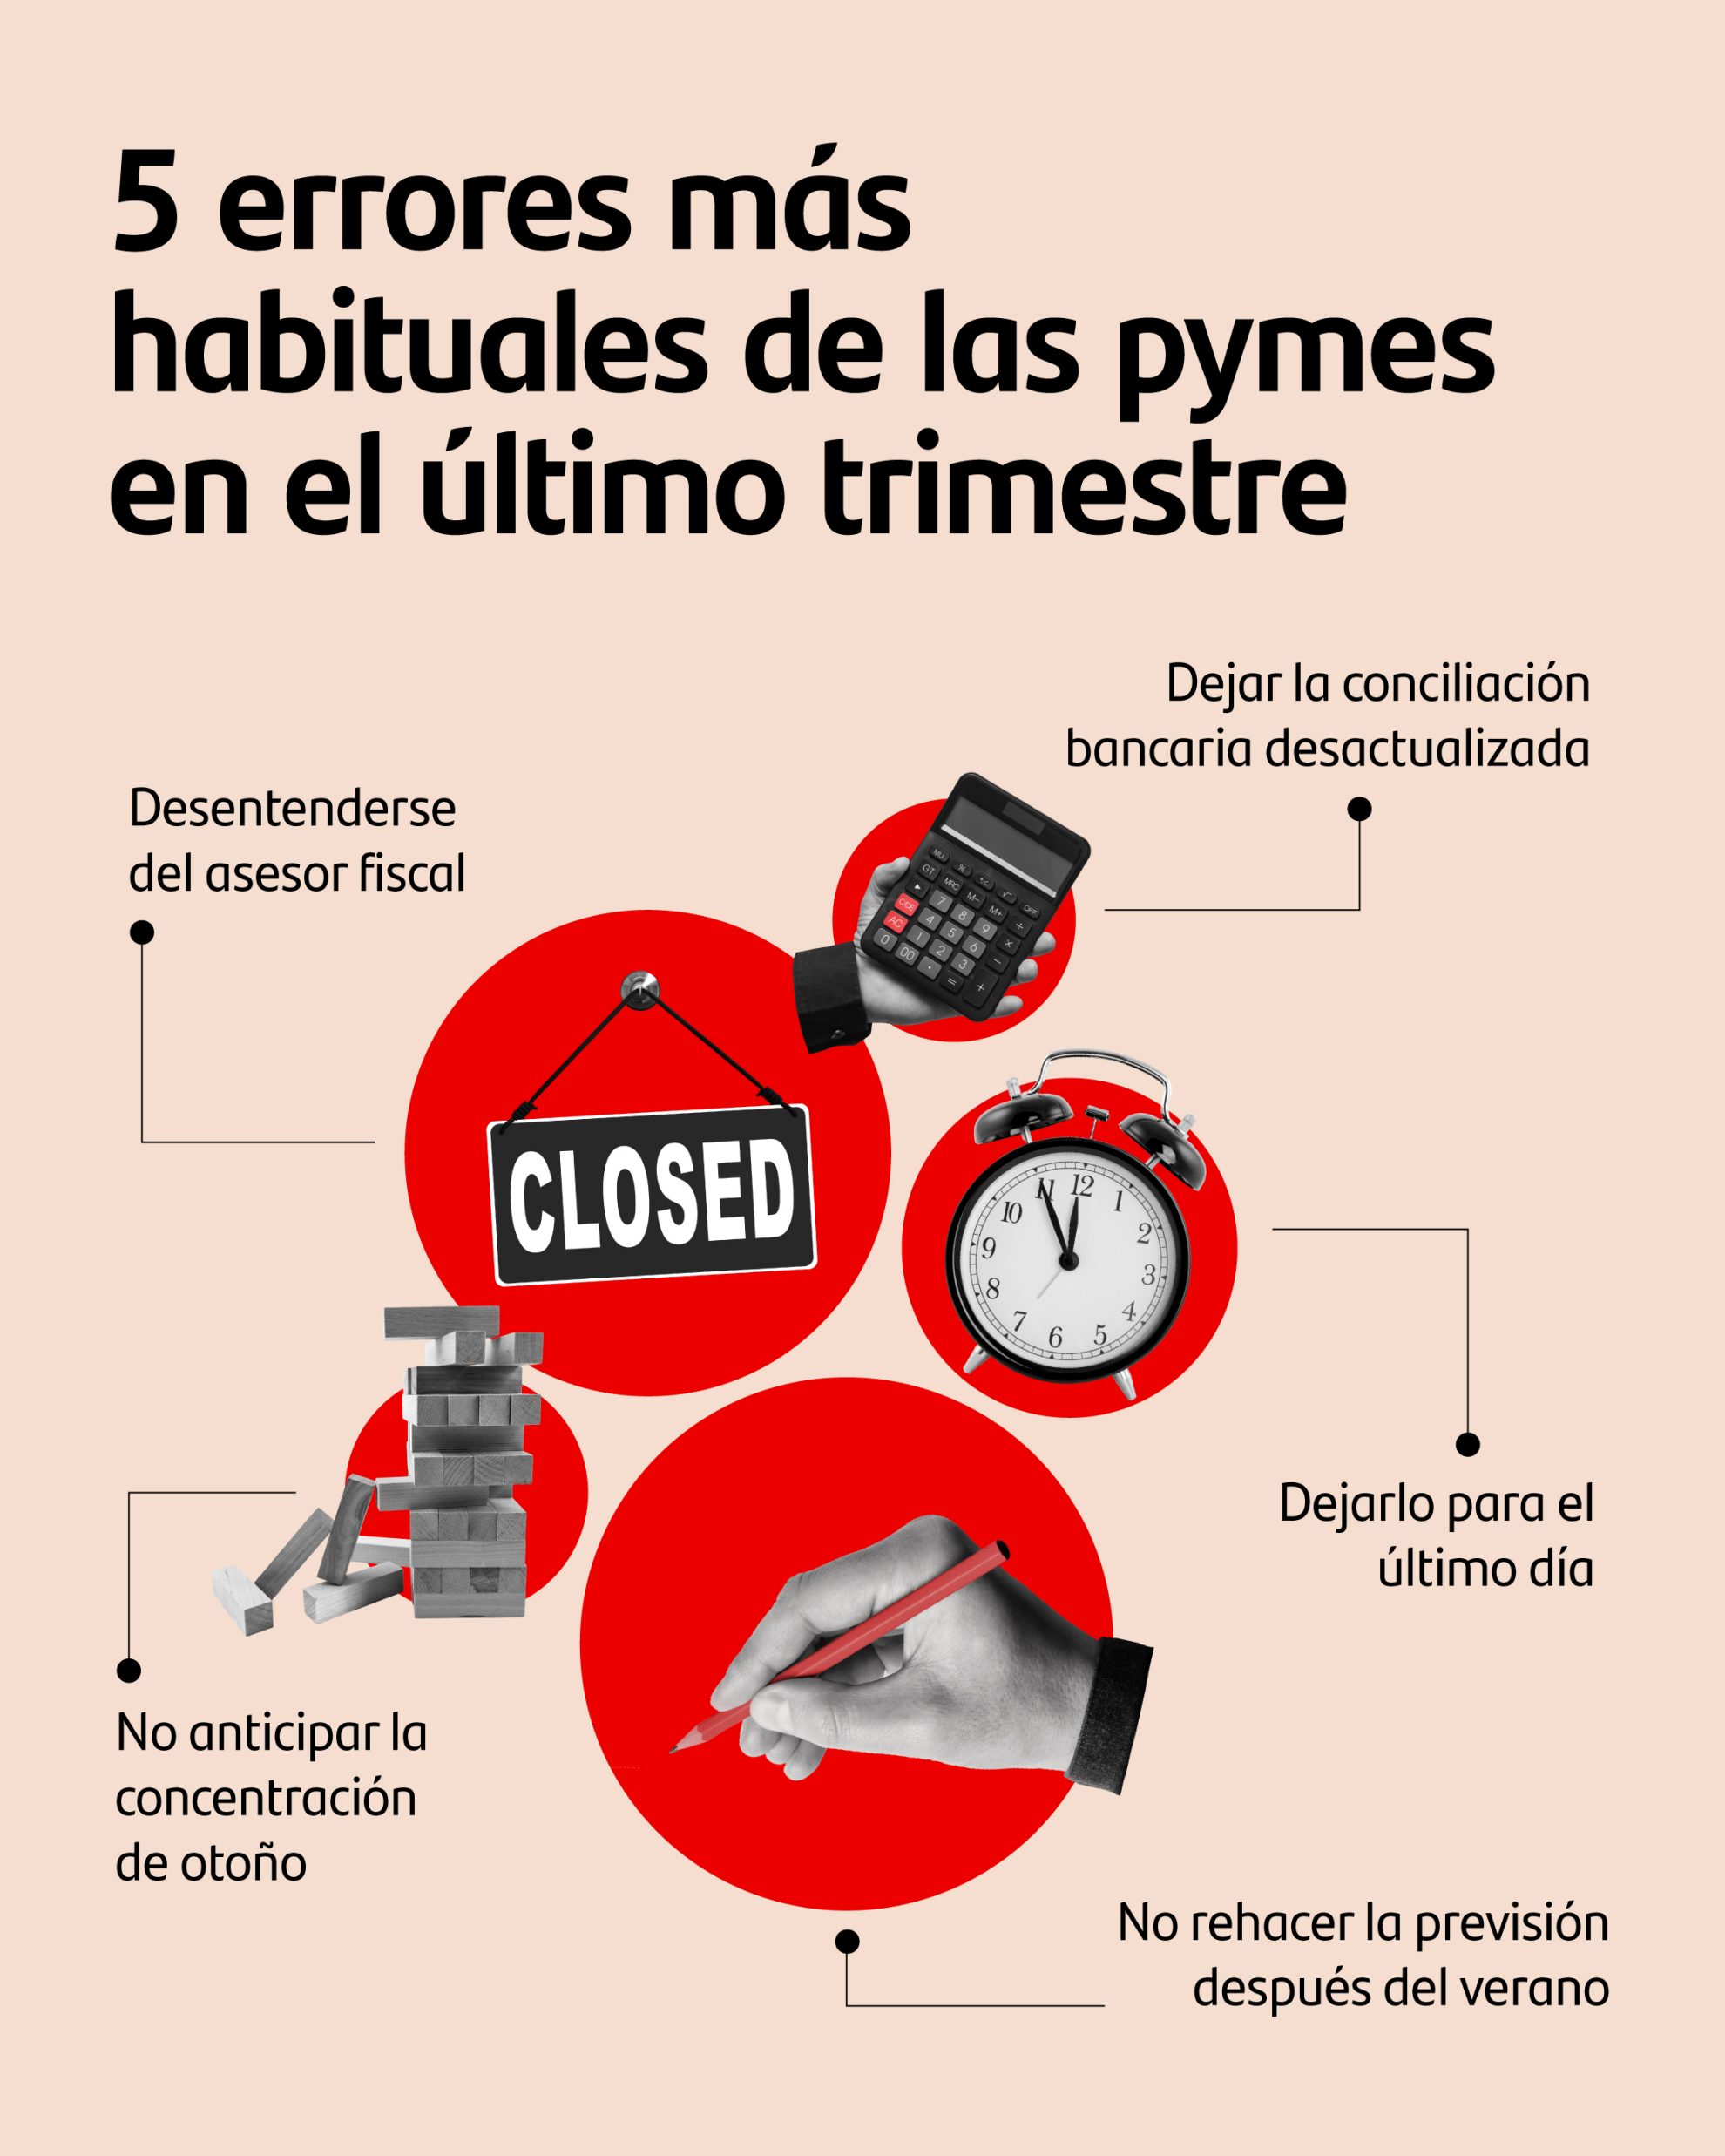
Para evitar sustos de liquidez antes de que termine el ejercicio, conviene esquivar algunos fallos habituales de septiembre a diciembre:
- Desentenderse del asesor fiscal: el asesor suele registrar los datos que le llegan. Con el periodo vacacional, parte del proceso se rompe y es necesario hacer un esfuerzo en el seguimiento. No suele ser un problema de la calidad de su trabajo, sino más de contexto.
- Dejar la conciliación bancaria desactualizada: los cargos y pagos deben estar al día, por lo que es necesario establecer una buena conciliación con las entidades financieras. A veces, se descuida por parte de los negocios cuando llega septiembre.
- Dejarlo para el último día: la pereza es, en muchas ocasiones, el gran enemigo de los negocios. Hay que evitar a toda costa adelantar el trabajo fiscal antes de que sea demasiado tarde.
- No rehacer la previsión después del verano: muchas pymes llegan a septiembre trabajando con el presupuesto de enero, ignorando que ya cuentan con ocho meses de datos reales para reajustar las desviaciones.
- No anticipar la concentración de otoño: a partir de la mitad de octubre se activan varios períodos fiscales importantes que afectan a las pymes, como la presentación del IVA trimestral, las retenciones y el pago fraccionado de Sociedades. Pero luego hay más presión fiscal sobre la caja: el 20 de diciembre, cuando está previsto otro pago.
Cuantificar el año para evitar que se pase por alto
“El banco es el mejor detector de información contable que falta, porque el dinero salió aunque la factura no haya aparecido. Y de ahí se encadena todo. Si en septiembre no sabes cuánto ganaste en julio, en octubre presentas impuestos con datos incompletos y en diciembre no puedes planificar el cierre. No hay planificación fiscal posible sin una estimación fiable de resultado y de caja”, señala Jaime Medina, Managing Partner en The Startup CFO.
“El banco es el mejor detector de información contable que falta, porque el dinero salió aunque la factura no haya aparecido. Y de ahí se encadena todo”
Al cierre del tercer trimestre, hay otras situaciones en las que las deducciones o gastos deducibles se pasan por alto, lo que conlleva algunas consecuencias fiscales directas. “Lo primero es cuantificar el daño. Una factura de mil euros que se pierde cuesta 210 euros de IVA que no se deduce, más lo que corresponda en Sociedades. En conjunto, en torno al 40% del gasto. Perder facturas es pagar un sobreprecio por todo lo que compras”, asegura este experto.
La realidad es que se producen desviaciones contables que, luego, es necesario ajustar. Entre algunos ejemplos, gastos pagados con tarjetas personales de los socios, suscripciones de software hay que ir a descargar del panel del proveedor en lugar de recibirlas por email, tickets donde hacía falta factura completa. “Sin NIF, número y cuota desglosada no hay IVA deducible, aunque el gasto sea real y esté pagado”, añade Medina. pero hay dos matices que casi nadie tiene claros: el IVA soportado se puede deducir hasta cuatro años después, así que una factura que aparece tarde se salva, “pero el IVA de las atenciones a clientes y los regalos no es deducible nunca, aunque haya factura”.
Por qué se comete el error de no calcular la carga fiscal con antelación
Muchos negocios sufren tensiones de liquidez a final de año para afrontar sus compromisos tributarios. Eso provoca que se improvisen algunas decisiones sin haber ejecutado un plan estratégico previo. “La pyme descubre cuánto paga cuando le llega el borrador, no cuando aún puede hacer algo. Y hay una mecánica que pilla a mucha gente: el pago fraccionado de abril se calcula con el Impuesto sobre Sociedades del ejercicio anterior, pero los de octubre y diciembre ya se calculan con la declaración presentada en julio de ese mismo año. Si el año pasado fue mejor, la cuota del 20 de octubre sube respecto a la de abril. Nadie avisa: simplemente llega”, reconoce el directivo de The Startup CFO, firma que pertenece a Santander X.
Lo que los expertos recomiendan es hacer una previsión de tesorería con línea propia de impuestos, un modelo de resultado con el Sociedades estimado mes a mes, y un calendario fiscal con importes al lado de cada fecha, no solo fechas. Y tener resuelta la financiación de circulante en septiembre, no el 19 de octubre.
Aún con todo, existen algunas oportunidades de ajuste en este periodo, tales como los incentivos a la inversión o las amortizaciones aceleradas, que las pequeñas empresas desaprovechan por falta de planificación. Entre ellas, unas grandes olvidadas siguen siendo las dos reservas: combinadas, la reserva de capitalización y la de nivelación permiten reducir hasta un 30% la base imponible. La de nivelación, para empresas de reducida dimensión, funciona como una provisión fiscal para los años malos. La clave, a juicio de este experto, es que en empresas que invierten en producto, la activación de gastos de desarrollo y las deducciones por I+D+i son el mayor valor sin recoger, y siempre por el mismo motivo: el proyecto no estaba documentado durante el ejercicio. “Eso se prepara mientras se hace, no después”.