Os 5 erros fiscais a evitar que as PME cometem no último período do ano
O fim do verão é sempre o período mais difícil do ano para as empresas. Mas não é por haver mais operações. Pelo contrário; precisamente, há menos e isso gera muita dificuldade para fechar as contas. Essa é uma das grandes dificuldades a enfrentar nos próximos meses. O cenário repete-se: o ritmo de produção diminui, os clientes não pagam e os fornecedores não emitem as faturas a tempo. O último trimestre é muito exigente, o que pode levar à acumulação de alguns obstáculos inesperados.
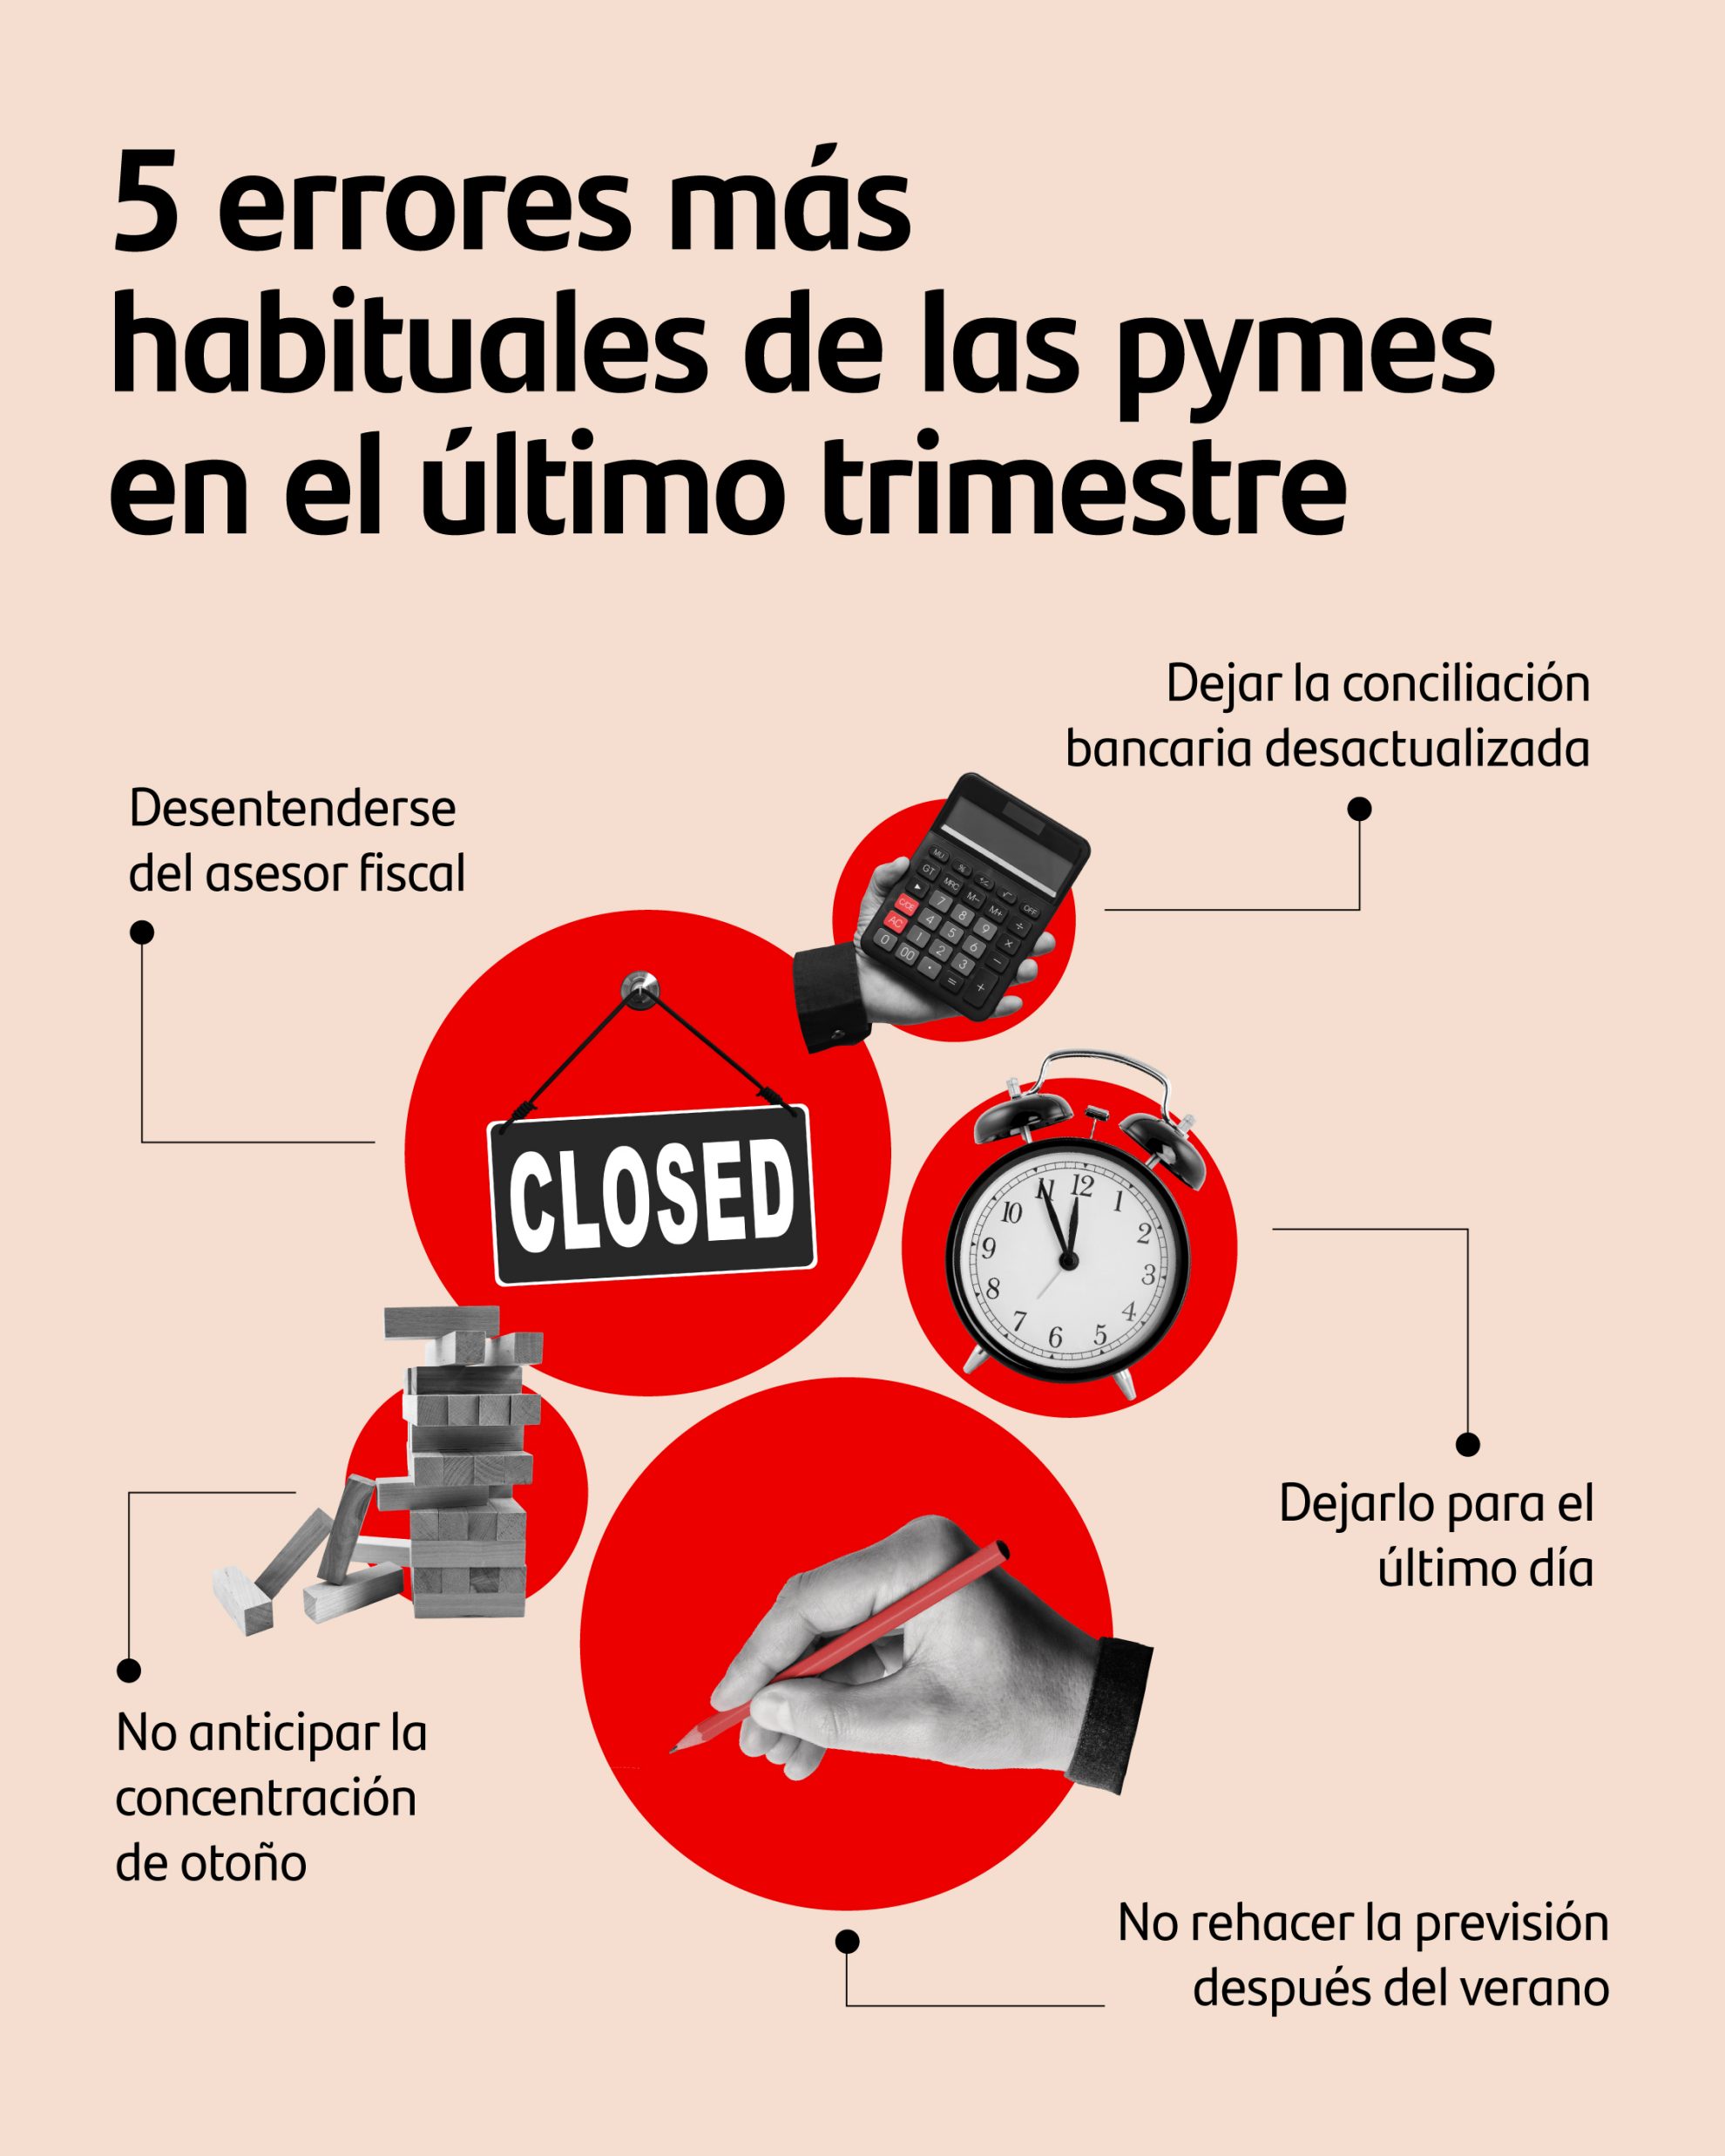
Para evitar surpresas desagradáveis em termos de liquidez antes do final do exercício, convém evitar alguns erros comuns entre setembro e dezembro:
- Descuidar do consultor fiscal: o consultor costuma registar os dados que lhe chegam. Com o período de férias, parte do processo fica interrompido e é necessário fazer um esforço no acompanhamento. Normalmente, não se trata de um problema de qualidade do seu trabalho, mas sim de contexto.
- Deixar a reconciliação bancária desatualizada: os débitos e pagamentos devem estar em dia, pelo que é necessário estabelecer uma boa reconciliação com as instituições financeiras. Por vezes, as empresas descuidam-se desta tarefa quando chega setembro.
- Deixar tudo para o último dia: a preguiça é, em muitas ocasiões, o grande inimigo das empresas. É preciso evitar a todo o custo adiar o trabalho fiscal antes que seja tarde demais.
- Não rever a previsão após o verão: muitas PME chegam a setembro a trabalhar com o orçamento de janeiro, ignorando que já dispõem de oito meses de dados reais para reajustar os desvios.
- Não antecipar a concentração de obrigações fiscais do outono: a partir de meados de outubro, entram em vigor vários períodos fiscais importantes que afetam as PME, como a apresentação do IVA trimestral, as retenções na fonte e o pagamento fracionado do Imposto sobre as Sociedades. Mas depois há mais pressão fiscal sobre a tesouraria: a 20 de dezembro, quando está previsto outro pagamento.
Quantificar o ano para evitar que algo passe despercebido
«O banco é o melhor detector de informações contabilísticas em falta, porque o dinheiro saiu mesmo que a fatura não tenha aparecido. E a partir daí tudo se encadeia. Se em setembro não souberes quanto ganhaste em julho, em outubro apresentas a declaração de impostos com dados incompletos e, em dezembro, não consegues planear o encerramento do exercício. Não é possível fazer qualquer planeamento fiscal sem uma estimativa fiável dos resultados e do fluxo de caixa», salienta Jaime Medina, Managing Partner da The Startup CFO.
«O banco é o melhor indicador de informações contabilísticas em falta, porque o dinheiro saiu mesmo que a fatura não tenha aparecido. E a partir daí tudo se encadeia»
No encerramento do terceiro trimestre, há outras situações em que as deduções ou despesas dedutíveis são ignoradas, o que acarreta algumas consequências fiscais diretas. «O primeiro passo é quantificar o prejuízo. Uma fatura de mil euros que se perde custa 210 euros de IVA que não é deduzido, mais o que for aplicável ao imposto sobre as Sociedades. No total, cerca de 40% das despesas. Perder faturas é acabar por pagar mais por tudo o que se compra», afirma este especialista.
A realidade é que ocorrem desvios contabilísticos que, posteriormente, é necessário corrigir. Entre alguns exemplos, despesas pagas com cartões pessoais dos sócios, subscrições de software que têm de ser descarregadas a partir do painel do fornecedor em vez de serem recebidas por e-mail, recibos em que era necessária uma fatura completa. «Sem NIF, número e montante discriminado, não há IVA dedutível, mesmo que a despesa seja real e tenha sido paga», acrescenta Medina. Mas há duas nuances que quase ninguém tem bem claras: o IVA suportado pode ser deduzido até quatro anos depois, pelo que uma fatura que chega tarde ainda pode ser aproveitada, «mas o IVA relativo a atenções aos clientes e presentes nunca é dedutível, mesmo que haja fatura».
Por que se comete o erro de não calcular antecipadamente a carga fiscal
Muitas empresas enfrentam dificuldades de liquidez no final do ano para fazer face aos seus compromissos fiscais. Isso leva a que sejam tomadas algumas decisões de improviso, sem que tenha sido executado um plano estratégico prévio. «A PME só descobre quanto tem de pagar quando recebe o rascunho da declaração, e não quando ainda pode fazer algo. E há um mecanismo que apanha muita gente de surpresa: o pagamento fracionado de abril é calculado com base no Imposto sobre as Sociedades do exercício anterior, mas os de outubro e dezembro já são calculados com base na declaração apresentada em julho desse mesmo ano. Se o ano passado foi melhor, a quota de 20 de outubro aumenta em relação à de abril. Ninguém avisa: simplesmente chega», reconhece o dirigente da The Startup CFO, empresa que pertence ao Santander X.
O que os especialistas recomendam é fazer uma previsão de tesouraria com uma rubrica específica para impostos, um modelo de resultados com o Imposto sobre as Sociedades estimado mês a mês e um calendário fiscal com os montantes ao lado de cada data, e não apenas as datas. E ter o financiamento do capital circulante resolvido em setembro, e não a 19 de outubro.
Apesar de tudo, existem algumas oportunidades de ajustamento neste período, tais como os incentivos ao investimento ou as amortizações aceleradas, que as pequenas empresas desperdiçam por falta de planeamento. Entre elas, duas reservas continuam a ser bastante esquecidas: combinadas, a reserva de capitalização e a de nivelamento permitem reduzir até 30% a base tributável. A reserva de nivelamento, para empresas de pequena dimensão, funciona como uma provisão fiscal para os anos menos favoráveis. A chave, na opinião deste especialista, é que, nas empresas que investem em produto, a capitalização de despesas de desenvolvimento e as deduções por I&D&I representam o maior valor não aproveitado, e sempre pela mesma razão: o projeto não estava documentado durante o exercício. «Isso prepara-se enquanto se faz, não depois.»